Door Independer geselecteerd
Fietsverzekering
een
topdeal!
Nieuw bij Independer
Wij het uitzoekwerk, jij sneller klaar
Wij hebben meer dan 11 grote verzekeraars voor je getoetst op 7 belangrijke punten. Alleen een verzekering die voldoet aan alle strenge kwaliteitseisen, krijgt de naam Independer Select. Daarmee ben je verzekerd van een prima deal, zonder dat je zelf hoeft te vergelijken.
Waarom een fietsverzekering?
Het aantal fietsdiefstallen stijgt al een aantal jaar op rij, blijkt uit onderzoek van Independer. Een fietsverzekering is niet verplicht, maar wel slim om hoge kosten van schade of diefstal op te vangen. Bij een dure fiets geeft het ook rust als deze goed verzekerd is.
Bij een fietsverzekering krijg je vaak de eerste paar jaar (bijvoorbeeld 3 jaar) het volledige aankoopbedrag terug. Hierna wordt dit een percentage van het aankoopbedrag. Wordt je fiets gestolen, dan ben je dus niet weer het volledige aankoopbedrag kwijt.
Dekking fietsverzekering
Wel gedekt
- Diefstal thuis en onderweg bij gebruik van een ART2-gecertificeerd slot.
- Schade door diefstal.
- Schade door een poging tot diefstal.
- Schade aan je fiets door een ongeluk dat jij veroorzaakt.
- Schade als je fiets omvalt.
- Schade of diefstal van de accu of accessoires.
Niet gedekt
X Schade door slijtage en normaal gebruik (zoals krasjes of een lekke band).
X Schade die een ander veroorzaakt, of die jij bij een ander veroorzaakt.
X Schade door diefstal als je fiets niet goed op slot stond.
X Schade die je zakelijk veroorzaakt, bijvoorbeeld als bezorger.
X Schade ontstaan tijdens een wedstrijd waarvoor je een wedstrijdlicentie nodig hebt.
Aanvullende dekkingen fietsverzekering
Het is ook mogelijk om je aanvullend te verzekeren op de fiets. Denk dan aan:
Pechhulp
Je krijgt hulp van een alarmcentrale bij pech onderweg. Je fiets wordt vaak ter plekke gerepareerd, of (samen met jou) weggebracht naar huis of een fietsenmaker als dit niet meteen mogelijk is.
Verhaalsrechtsbijstand
Je krijgt juridische hulp bij het verhalen van schade die je op de fiets oploopt door een ander. Je 'verhaalt' de schade dus op een ander, vandaar de naam. Wil je graag in meerdere situaties juridisch beschermd zijn, bijvoorbeeld ook als je problemen krijgt met je werkgever, verhuurder of een bouwbedrijf? Dan is een algemene rechtsbijstandverzekering misschien iets voor jou.
Meer over de verhaalrechtsbijstanddekking
Ongevallenverzekering
Word je door een ongeluk op de fiets blijvend invalide, of kom je te overlijden? Dan krijg jij of krijgen je nabestaanden een vast bedrag uitgekeerd.
Elektrische fietsverzekering (e-bike) afsluiten
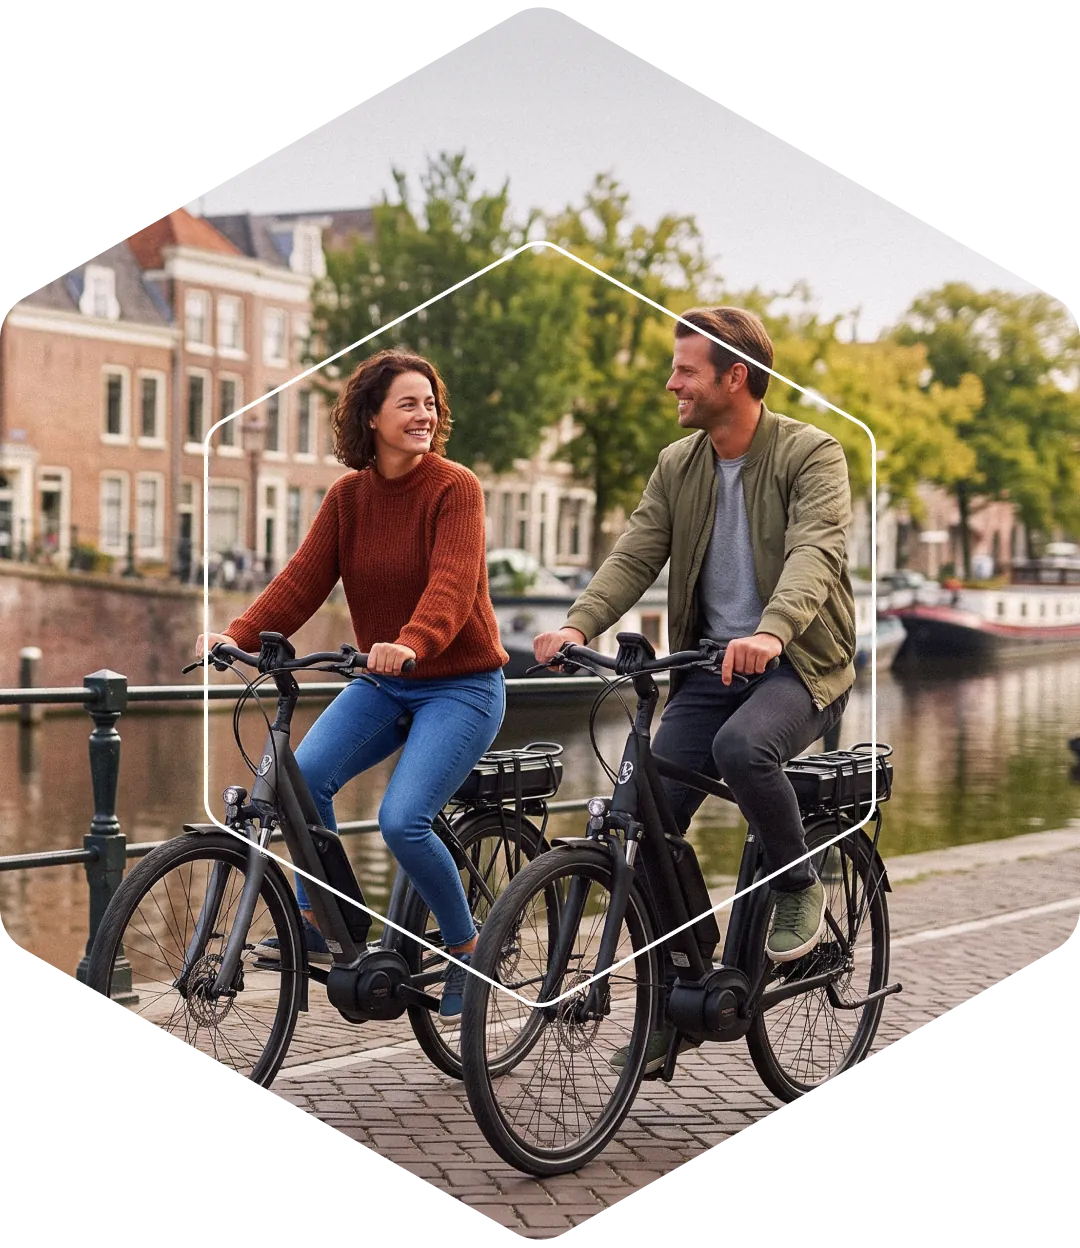
Een elektrische fiets is vaak een stuk duurder dan een gewone fiets. Daarom kiezen veel mensen ervoor om deze te verzekeren. Dit geeft rust als je met je elektrische fiets op pad gaat, bijvoorbeeld als je een kopje koffie gaat drinken op het terras. Wordt je fiets gestolen, dan krijg je in de eerste paar jaar vaak nog de aankoopprijs terug.
Fatbike verzekeren: belangrijk om te weten
Niet elke verzekeraar biedt nog een fatbikeverzekering aan. Door het hoge diefstalrisico zijn veel verzekeraars gestopt met het aanbod. Soms kun je alleen terecht bij de fabrikant zelf, zoals Phatfour of Knaap. Een aantal verzekeraars biedt de fatbikeverzekering opnieuw aan, maar met strengere voorwaarden en hogere premies. Denk aan verplichte GPS-tracking, een ART-goedgekeurd slot of zelfs uitsluiting op basis van je postcode.
Ben je verplicht een (elektrische) fiets te verzekeren?
Een 'gewone' fiets of een 'gewone' elektrische fiets (tot 25 km/h) hoef je niet verplicht te verzekeren, een speed pedelec of 'high speed' elektrische fiets (tot 45 km/h) wel. Hiervoor sluit je minimaal een WA-verzekering af, waarmee je gedekt bent voor schade die je aan een ander aanricht.
Je fiets wel of niet verzekeren?
Je fiets of e-bike (tot 25 km/h) verzekeren is niet wettelijk verplicht. Maar het is soms wel de moeite waard. Onderstaande vragen helpen je om hierin een keuze te maken.
1. Wat is de aanschafwaarde van je fiets?
Heb je een tweedehands fiets van € 75 op de kop getikt? Dan is een fietsverzekering waarschijnlijk niet het geld waard. Bij een fiets van meer dan € 700 is het een ander verhaal. Veel mensen sluiten daar wel een fietsverzekering voor af.
2. Waar stal je je fiets?
Staat je (elektrische) fiets vaak op onbewaakte plekken, bijvoorbeeld omdat je deze gebruikt voor dagjes weg of boodschappen doen? Dan is een fietsverzekering vaak slim. Ook als je bijvoorbeeld je vouwfiets in de trein meeneemt. De kans is dan namelijk groter dat je fiets gestolen wordt. Hierbij verschilt het nog of je je fiets parkeert in een drukke stad of in kleine dorpjes.
Plaats je je fiets altijd in een afgesloten of bewaakte ruimte? Dan is de kans kleiner dat die gestolen wordt. Je kunt dan overwegen geen fietsverzekering af te sluiten.
Goed om te weten: staat je fiets in je eigen schuur of woning, dan ben je hiervoor vaak al verzekerd via je inboedelverzekering.
3. Kun je eventuele schade of diefstal zelf betalen?
Een fiets is best een investering. Bedenk daarom of je genoeg geld achter de hand hebt bij schade of diefstal. Is dit niet het geval? Dan kan een fietsverzekering afsluiten slim zijn. Houd hierbij rekening met dat reparatie van een elektrische fiets vaak duurder is dan bij een normale fiets.
Aansprakelijkheidsverzekering (AVP) voor op de fiets
Krijgt een ander schade door jou terwijl je op de fiets zit, bijvoorbeeld omdat je een voetganger van rechts niet ziet aankomen? Dan valt dit niet onder je fietsverzekering, maar onder je aansprakelijkheidsverzekering (AVP). Deze verzekering vergoedt schade waar jij wettelijk aansprakelijk voor bent. Het gaat hier over schade aan personen en diens spullen.
Goed om te weten: voor een speed pedelec sluit je dus wel verplicht een WA-verzekering af, waarmee schade aan een ander is verzekerd.
Lees meer over
Veelgestelde vragen over fietsverzekeringen
Bronnen en expertise
Informatie gecontroleerd door expert
Disclaimer
Het gebruik van de informatie is volledig de verantwoordelijkheid van de lezer. Independer staat niet in voor eventuele juridische correctheid, volledigheid en effectiviteit. Bekijk voor meer informatie ook ons redactioneel beleid.
Awards